


Filière Construction et ville durable
Avec son tissu d’entreprises riche et diversifié (grands groupes, sociétés spécialisées dans la rénovation, ETI, TPE/PME innovantes et labellisées RGE) positionné sur les 4 axes stratégiques de la Ville Durable (bâtiments durables et infrastructures, technologies urbaines, transport-accessibilité-mobilité, pilotage de la ville durable), ses pôles universitaires et de recherche (Université Gustave Eiffel, Pôle EDF des Renardières…) et son gisement important de matériaux biosourcés (chanvre, lin, miscanthus, bois…), la Seine-et-Marne est un véritable territoire d’expérimentations (démarche SOE, Route du futur, Plateforme numérique BATIRECO…) et de projets porteurs pour le secteur de la construction.
La demande du secteur de la construction sur le segment bois-autres matériaux biosourcés est amenée à monter en puissance, appuyée par un système réglementaire et politique incitatif (RE2020, label bâtiment biosourcé neuf et label rénovation biosourcée, politique publique d’exemplarité des bâtiments publics…) et par une appétence sociétale grandissante pour l’usage de matériaux et produits renouvelables et favorables à la lutte contre le réchauffement climatique.
La filière en chiffres (Seine-et-Marne)

333 000
hectares de surface agricole

6 000
emplois dans la filière

82%
de grandes cultures

42
méthaniseurs produisant 87% du méthane francilien

Les acteurs de la filière en Seine-et-Marne
Associations et organisations professionnelles


Entreprises


Centres et instituts de recherche


Etablissements enseignement supérieur


Institutionnels


Focus : Le BTP, un secteur qui connaît une crise multifactorielle
La filière BTP connaît depuis 2020 une succession de crises : à la crise sanitaire de 2020 (arrêt des chantiers) s’est ajoutée la pénurie de matériaux (bois, acier, isolants…) suivie d’une hausse des coûts de ces matériaux, l’inflation des coûts de construction et les tensions sur la main d’œuvre.
Le bilan du CERC (avril 2025) – données franciliennes :
- Bâtiment
Après une reprise en décembre et janvier, les mises en chantier de logements n’ont progressé que de +0,4 % en février 2025 mais le bilan trimestriel reste positif.
Les réservations de logements par les particuliers en Île-de-France ont augmenté de +13,1 %, soit près du double de la moyenne nationale (+6,8 %). Les chantiers de locaux franciliens se maintiennent également à un niveau élevé (+10,5 %).
En revanche, le secteur de l’entretien-rénovation est en difficulté : les montants facturés ont baissé de -1,5 % au T4 2024, l’une des plus fortes baisses régionales. Les carnets de commandes en entretien-rénovation sont parmi les moins garnis, avec seulement 9,7 semaines de travaux, contre une moyenne nationale de 13,3 semaines. - Travaux publics
L’opinion des professionnels des Travaux Publics sur leur carnet de commandes au T4 2024 est « très dégradée » en Île-de-France, selon les retours des entreprises locales. - Matériaux
La production de béton prêt à l’emploi a chuté de -16,3 % par rapport au T4 2023. En revanche, la production de granulats s’est stabilisée, avec une légère hausse de +2,2 % en fin d’année. - Emploi
L’emploi salarié dans la construction a reculé de -1,8 % en 2024 au niveau national, avec 30 000 postes supprimés. En Île-de-France, le recul est de -1,2 % pour les emplois salariés, mais il atteint -11,7 % pour les emplois intérimaires, contre -6,4 % au niveau national. - Dynamique des entreprises
La région Île-de-France présente des dynamiques contrastées : la création d’entreprises (micro-entreprises et structures classiques) y a progressé de +6,4 %, mais les défaillances d’entreprises ont bondi de +37,4 %, des tendances inverses par rapport aux moyennes nationales.
Le bilan du CERC pour le 4ème trimestre 2024 révèle une situation contrastée pour la filière construction en Île-de-France.
Conjoncture nationale et interrégionale de la filière construction – avril 2025
Focus : Crise du bâtiment depuis 2020 : une mutation en cours ?
Depuis 2020, le secteur de la construction fait face à une baisse significative de l’activité, notamment dans la construction de logements neufs. Cette situation a entraîné une réorientation des petites entreprises vers la rénovation, une multiplication des plans sociaux chez les grands acteurs de la construction, et une pression accrue sur les coûts de construction.
Le CSTB et Futuribles ont mené une démarche prospective « Imaginons ensemble les bâtiments de demain » qui a pour objectif de préparer l’avenir des bâtiments en France à l’horizon 2050. Ces deux acteurs majeurs de la construction et de la prospective ont cherché à développer une boîte à outils destinée à l’ensemble des professionnels du secteur, leur permettant ainsi d’anticiper les évolutions à venir pour mieux s’y préparer.
Cette démarche a notamment permis de dégager différentes perspectives pour la filière à court, moyen et long terme (2050) :
- Une crise d’ampleur, mais à la nature incertaine
La crise actuelle pourrait être conjoncturelle (comme celles des années 1990 ou 2008), et se résorber avec une baisse des taux et des aides publiques. Mais elle pourrait aussi être structurelle, à l’image de la crise de 1973-1985, qui avait profondément transformé la filière (typologie de logements, financement, acteurs). Le caractère conjoncturel ou structurel de la crise conditionnera les mutations futures de la filière.
- Impacts immédiats sur la filière
- Basculement de l’activité des petites entreprises vers la rénovation : 27 % des entreprises artisanales ont réduit leurs effectifs, mais 25 % ont réorienté leur activité vers la rénovation énergétique.
- Réduction de taille des grands promoteurs : plans sociaux chez Nexity et Vinci Immobilier ; faillites en hausse dans les PME.
- Acteurs internationaux comme Saint-Gobain moins exposés à la crise française grâce à leur diversification.
- Un secteur sous pression sur les coûts
- La baisse du pouvoir d’achat des ménages, associée à la hausse des coûts des matériaux, entraîne des difficultés à maintenir un équilibre économique des projets.
- Productivité du secteur très faible :
- En 2021, -15 % de productivité depuis 1995 en France.
- En 2024, la valeur ajoutée par employé reste bien inférieure à la moyenne nationale.
- Le secteur reste peu digitalisé, avec peu d’investissements en R&D et en technologies.
- Quelques dynamiques émergentes
- Structuration limitée mais réelle
- Volonté politique de relocalisation industrielle, notamment pour les pompes à chaleur (objectif : 1 million produites en France d’ici 2027) ;
- Début de structuration du marché de l’accompagnement à la rénovation, soutenu par « Mon Accompagnateur Rénov’ » ;
- Montée en puissance de l’activité hors site (modules préfabriqués), mais qui reste marginale (1,4 Md€ de chiffre d’affaires sur 149 Mds € de chiffre d’affaires annuel pour le bâtiment).
- Initiatives stratégiques (signaux faibles)
- Intégration verticale : certains acteurs investissent en amont pour sécuriser les matériaux (ex. Verrecchia dans les carrières, Bouygues dans le réemploi).
- Structuration limitée mais réelle
En résumé, la crise du bâtiment actuelle, bien plus profonde qu’une simple contraction conjoncturelle, pourrait déboucher sur une transformation structurelle de la filière : diversification des modèles économiques, renforcement de l’activité de rénovation, industrialisation des procédés, et recomposition des rapports de force entre acteurs. Rapport Final – BâtimentDemain.Fr
Les matériaux biosourcés en Seine-et-Marne
Le bois

Avec 131 hectares de forêts (1/4 de la superficie du département), la Seine-et-Marne présente de nombreux atouts pour une valorisation accrue du bois :
- Une demande locale importante grâce au bassin de consommation de l’Île-de-France. La filière bois est stimulée par la construction neuve de logements collectifs et d’immeubles tertiaires (54% de la construction neuve de la région), mais également par la rénovation thermique (18%) et par la surélévation de bâtiments (24%). La Seine-et-Marne représente 16% des projets bois de l’Île-de-France.
- Une convergence des politiques nationales et locales en faveur du développement de la filière forêt-bois et de son utilisation
- La présence de nombreuses institutions forestières et partenaires techniques potentiels en Île-de-France
- Le développement d’une filière qui concurrence désormais techniquement et économiquement les autres sources d’énergie et matériaux de construction, tout en présentant un avantage écologique certain
Mais la demande de plus en plus importante révèle des problèmes de disponibilité. Si la construction bois se développe, la ressource est rarement francilienne : le bois vient de forêts de résineux d’autres régions françaises, voire d’Europe ou d’Amérique du Nord. Cela est lié :
- À la nature des forêts franciliennes, composées à 94% de feuillus
- À la quasi-absence de lieux de transformation dans la région (une seule scierie d’échelle industrielle – Roëser à Crécy-la-Chapelle) du notamment au déficit en matière de formation (sylviculture) et à la rareté/prix du foncier. La dernière scierie d’échelle industrielle, située à Crécy-la-Chapelle en Seine-et-Marne, est entrée en procédure de redressement judiciaire début 2025.
- Au fort morcellement des parcelles forestières privées
- Aux conditions difficiles d’accès des grumiers, dans un contexte souvent urbain.
La filière foret-bois en Ile de France – FIBOIS Ile-de-France
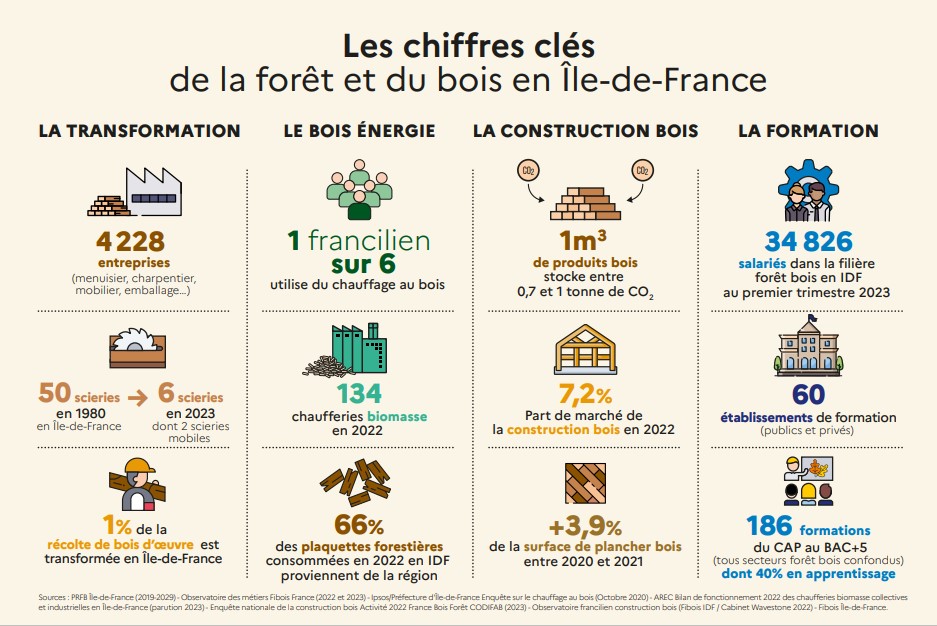
Focus : « Comment relocaliser les industries de transformation du bois en Ile-de-France, à l’heure des circuits courts et de la demande croissante en bois ? »
Avec 24% de son territoire occupé par la forêt (260 000 hectares), l’Île-de-France dispose des ressources permettant de répondre à la demande du secteur de la construction bois, en plein essor avec une part de marché estimée à 7% en surface de plancher totale livrée (chiffres 2021 de l’Observatoire de la construction bois en Ile-de-France). Cependant, la région ne compte aujourd’hui que 6 scieries dont une seule à échelle industrielle (+ de 2 000 m3 par an) à Crécy-la-Chapelle, seule 27 % de la production biologique annuelle de bois est commercialisée (dont moins de 10 % est destinée au bois industrie), et uniquement 1 % du bois issu des forêts franciliennes est transformé en Île-de-France, la majeure partie du bois d’œuvre de bonne qualité étant exportée dans les régions voisines (80%), ou à l’étranger (20%). De plus, les dispositifs d’aide financière mis en place par la Région Île-de-France et l’Etat depuis 2018 n’ont pas suffi à faire émerger un projet d’installation de nouvelle scierie en Île-de-France.
La région connaît des problématiques spécifiques et a priori défavorables à l’implantation de structures de première transformation et donc, au développement de la filière :
- Un morcellement de la propriété forestière (2/3 de propriétaires privés) qui ne permet pas d’avoir une gestion efficace des peuplements et limite la mise en place d’un approvisionnement robuste en aval, avec une sous-exploitation de la forêt qui empêche toute alimentation des circuits locaux de transformation.
- Une ressource forestière composée essentiellement de feuillus (98%), face à une demande croissance du marché de la construction bois pour les résineux, et à défaut d’un appareil de transformation du feuillu compétitif
- Des coûts légèrement supérieurs (foncier, main d’œuvre et transport) aux autres régions
- Une filière méconnue et dont les nuisances mettent à mal son acceptabilité sociale
- Un manque de main d’œuvre important du notamment à la faible attractivité de la filière.
L’étude propose ainsi plusieurs pistes d’actions, dont des accompagnements financiers à court terme (dispositifs financiers à double détente, participation financière à l’achat du foncier…) et un renforcement global de la filière (amélioration des connaissances de la ressource disponible en bois d’œuvre, développement d’innovations pour les feuillus, regroupement économique et technique de l’amont de la filière).
Pour consulter ce rapport : https://www.fibois-idf.fr/sites/default/files/inline-files/GAAP1_Rapport_VF_0.pdf
Focus : La scierie de feuillus du futur : quels choix stratégiques pour demain ? Quelles entreprises, pour fabriquer quels produits, destinés à quels marchés ?
Cette étude, commandée par le ministère de l’Agriculture et de l’Alimentation, vise à explorer les perspectives de développement des scieries de feuillus en France. Elle s’inscrit dans un contexte de transition vers une économie plus sobre en énergie et en ressources naturelles, où la filière forêt-bois joue un rôle stratégique. L’objectif est d’identifier les modèles économiques viables pour les scieries de feuillus, en tenant compte de l’évolution de la demande, des caractéristiques de la ressource nationale et des objectifs de mobilisation du Programme National de la Forêt et du Bois (PNFB).
L’étude réalise deux analyses macro et microéconomiques de la filière du bois de feuillus :
- La filière « feuillus » française est reconnue à l’étranger et la France se place en leader européen du sciage de feuillus. Le chêne fait face à une forte demande mondiale notamment à destination de la Chine et subit donc des hausses de prix. Le hêtre quant à lui connaît une baisse de ses exportations mais a un potentiel de récolte croissante grâce à un stock disponible dans la forêt privée française (qui nécessite cependant des dispositifs d’incitation et une meilleure accessibilité aux massifs privés).
- Le marché des produits issus du bois de feuillus en France est diversifié, avec des opportunités dans la construction, la menuiserie, le mobilier, la tonnellerie et la chimie du bois. Cependant, il fait face à des défis liés à la concurrence internationale, à la nécessité de moderniser les outils de production et à la valorisation des connexes de scierie de feuillus (recherche nécessaire de nouveaux débouchés notamment dans la chimie du bois).
- Les 52 entreprises interrogées, parmi lesquelles des scieries de petite (2,5 millions d’€ de chiffre d’affaires) à grande taille (20 millions d’€ de chiffre d’affaires), mettent en avant des problématiques d’approvisionnement, des besoins en modernisation des outils de production et des défis liés à la compétitivité à l’international. Les principales difficultés évoquées par les entreprises concernent l’approvisionnement (coûts élevés), la maturité industrielle (difficulté à se développer) et organisationnelle (difficultés à trouver des repreneurs).
L’étude globale amène à des recommandations stratégiques dont le message principal est de faire évoluer le modèle industriel français vers un modèle plus intégré et flexible :
- Améliorer la communication à travers une valorisation complète de la filière et un plan de communication ambitieux de la part des pouvoirs publics et à destination des consommateurs, prescripteurs et de l’industrie.
- Sécuriser les approvisionnements : mettre en place une politique de contractualisation des approvisionnements (contrat avec l’ONF ou les autres propriétaires forestiers publics afin de sécuriser le bois sur pied ou en régie) pour permettre aux industriels d’avoir une vision de leur activité à moyen voire long terme.
- Moderniser l’outil industriel : développer de nouvelles approches autour de la performance industrielle (automatisation, nouvelles générations de machines) avec des formations dédiées et de la numérisation (aide étatique à l’équipement telle que France Num).
- Renforcer l’innovation des acteurs de la filière : développer une politique de recherche initiée par les pouvoirs publics et avec tous les acteurs de la filière.
- Définir une stratégie de formation et de recrutement : les professionnels et l’Etat doivent travailler ensemble afin de définir les besoins d’avenir, de développer des formations par apprentissage et de réaliser un plan de communication destiné à changer l’image des métiers du bois.
- Explorer de nouveaux marchés : valoriser les connexes afin de diversifier les profits des scieries. Cette valorisation, aujourd’hui peu rentable, doit trouver de nouveaux débouchés (production de fibre, xylochimie, mobilier design) et de nouvelles méthodes de commercialisation (mutualisation des volumes de connexes entre les scieries, labellisation des granulés).
- Définir de nouvelles modalités d’aide au financement de la filière : mettre en place des solutions souples et de long terme sur des points ciblés (achat de matières premières, poids des stocks en amont, recherche et développement, pénibilité des emplois) pour soutenir la filière.
- Renforcer la structuration de la filière : créer des instances (CSTB et représentants des industriels par régions/ massifs) et des lieux d’échange (maintien et développement des pôles de compétitivité) pour une meilleure coordination et compétitivité.
L’étude propose ainsi un plan d’actions détaillé pour chaque axe stratégique, visant à renforcer la compétitivité et la durabilité des scieries de feuillus en France.
La Seine-et-Marne, avec ses forêts composées majoritairement de feuillus, présente un fort potentiel de valorisation de sa ressource forestière. Depuis 2018, le Département s’engage activement dans la réduction du morcellement des forêts privées, avec près de 715 hectares de parcelles ayant fait l’objet d’un regroupement foncier. Outre le renforcement des liens entre les propriétaires forestiers et les industriels locaux, le Département réfléchit par ailleurs à l’amélioration de la communication autour des feuillus.
Focus : Le bois devient-il compétitif sur le marché francilien de la construction ? – Institut Paris Region (novembre 2024)
Le marché de la construction en bois connaît une croissance significative ces dernières années, avec 630 projets livrés entre 2021 et 2023, représentant une surface de plancher cumulée de 2,7 millions de m². C’est en Ile-de-France que le marché est le plus porteur : en 2023, la part de marché de la construction en bois y a atteint 7 %, contre 6,2 % au niveau national.
Le coût médian de la construction en bois est toujours supérieur (surcoût de 11 %) par rapport aux constructions en béton : il s’élève à environ 1 915 €/m². Ce prix varie en fonction de la hauteur des bâtiments, de leur localisation et des marchés. Les coûts sont plus élevés pour la conception/réalisation (28 à 35% plus élevés) et les projets en entreprises générales (sociétés regroupant l’intégralité des techniques et fonctions nécessaires à la réussite d’un projet) favorisés lors de la construction bois affichent un coût par surface d’environ 25 % supérieur à celui des projets en corps d’état séparés.
Toutefois, les projets en bois démontrent un gain énergétique moyen de 10 % par rapport aux exigences de la réglementation RE2020, dépassant ainsi les exigences réglementaires en vigueur. De plus, l’étude démontre l’absence de corrélation directe entre le ratio coût par mètre carré et la proportion de matériaux biosourcés par mètre carré dans les projets étudiés. L’utilisation des matériaux biosourcés en complément du bois n’entraine généralement pas de coûts supplémentaires. L’échantillon étudié présente une moyenne de 83 kg de matériaux biosourcés par mètre carré de surface de plancher. Cependant, le projet le plus coûteux, à 3 500 € par mètre carré de surface habitable (SHAB), ne contient que 40 kg de bois et de matériaux biosourcés par mètre carré de SDP, tandis que le projet le moins cher, à 1 174 € par mètre carré de SHAB, en contient 55 kg par mètre carré de SDP.
Ainsi, l’étude met en lumière la compétitivité croissante du bois dans la construction en Île-de-France. La dynamique de la construction en bois devrait donc se poursuivre, avec des projets de grande ampleur prévus, notamment à la suite des Jeux olympiques de Paris 2024. Cependant, un soutien renforcé à cette filière est nécessaire notamment via de la formation et de l’aide aux professionnels du secteur.
Le bois devient-il compétitif sur le marché francilien de la construction ?
Le chanvre
Très présente dans les campagnes vers 1850, la culture du chanvre était largement répandue pour la confection de voiles, de cordages et à partir de 1970 pour le papier. Elle a progressivement décliné avec l’arrivée du coton et des fibres synthétiques, puis a pâti des interdictions de culture de nombreux pays, pour certaines encore en vigueur. En 1960 elle avait pratiquement disparu en Europe, la France étant un des rares pays à conserver une petite production. Cette dernière connaît un important renouveau depuis les années 2010, poussé par la réglementation environnementale (RT 2012 puis RE 2020) et grâce à ses nombreuses vertus pour le secteur de la construction.
Matériau écologique et entièrement naturel, peu coûteux, très résistant et durable, excellent isolant, il est naturellement respirant, ce qui en fait un matériau idéal pour l’écoconstruction car il permet de maintenir un taux d’hygrométrie optimal dans la maison. Excellent isolant thermique, il protège l’habitation du froid en période hivernale et du chaud à la saison estivale. Il répond par ailleurs à la règlementation RE 2020 pour ses performances isolantes et pour son inertie importante qui permet de réaliser des économies d’énergie non négligeables.
Le chanvre est particulièrement intéressant pour le secteur de la construction : la chènevotte (intérieur de la tige) associée à de la chaux et de l’eau permet en effet du produire du béton de chanvre qui se transforme après séchage en une substance plus forte et aussi dure que celle du ciment, et pesant seulement un sixième du poids. Plus souple que le béton classique, le béton de chanvre procure un avantage majeur sur les matériaux de construction classiques, grâce notamment à ses vertus de stockage de CO2 et d’isolation thermique.
On compte aujourd’hui près de 22 000 hectares de surface cultivée en France, ce qui en fait le pays leader en Europe. L’Ile-de-France est une région très productrice, avec 2 000 hectares de surfaces cultivées dont 1 200 hectares en Seine-et-Marne, qui compte une centaine de producteurs regroupés dans l’association Interchanvre : créée par le Président de Planète Chanvre (voir focus ci-dessous), cette association dispose d’une usine de défibrage à Aulnoy.

Focus : Planète Chanvre et Wall’up, de la culture au bâtiment

En 2008, 12 agriculteurs décident ensemble de relancer la culture du chanvre et sa filière, en créant une structure porteuse : Planète Chanvre. Association de promotion du chanvre mais aussi usine de défibrage, elle produit, transforme, commercialise et inscrit le chanvre dans une démarche locale. Aujourd’hui, 1 200 hectares de chanvre sont cultivés par 110 producteurs sur le territoire seine-et-marnais, et la récolte est transformée en 7 000 tonnes de paille de chanvre.
L’entreprise Wall’Up Préfa s’’inscrit quant à elle dans la seconde transformation du chanvre. Créée en 2021, cette entreprise innovante se propose de révolutionner le monde du bâtiment avec un matériau nouveau : un panneau préfabriqué sur mesure associant une armature bois garnie de béton de chanvre. Ce panneau offre tous les avantages : il est léger, résistant et porteur (jusqu’à R + 1), démontable et recyclable. Excellent isolant thermique et phonique, il résiste au feu, et, surtout, il est 100 % naturel et local.
« Les matériaux de construction biosourcés bénéficient actuellement d’un alignement des planètes », se félicite l’architecte Philippe Lamarque, président de Wall’Up. Cet alignement de planètes, c’est bien sûr la contrainte environnementale de plus en plus prégnante, l’urgence climatique, la nécessité des circuits courts et aussi la conjonction de la loi « Climat et Résilience » et de la nouvelle réglementation écologique (RE2020), qui s’applique désormais.
Focus : du chanvre à l’hydrogène
Créée en 2019, la société Qairos Energies utilise le procédé de gazéification (transformations de matières premières en gaz de synthèse) pour produire de l’hydrogène, du méthane et autres coproduits à partir de tronc de chanvre, permettant d’offrir des compléments de revenu pour les agriculteurs.
Elle travaille actuellement à la mise en place d’un projet de démonstrateur dans la Sarthe (Le Mans) pour 2025, démonstrateur qui deviendra pleinement opérationnel (à pleine capacité) en 2026. Le démonstrateur commencera par produire 95% de méthane et 5% d’hydrogène, mais à terme ce dernier représentera 60 % de la production. Une fois produit, l’hydrogène est comprimé pour être transporté par tube trailer aux consommateurs. Le démonstrateur sera capable de produire 180 kg d’hydrogène par jour, et montera à terme à 3,6 tonnes d’hydrogène par jour (en 100% H2).
Le recours exclusif au chanvre comme biomasse permet d’obtenir un gaz homogène en sortie, avec peu de goudron et de souffre, et limite les besoins en purification. Outre le tronc du chanvre utilisé pour le procédé, tous les coproduits du chanvre sont valorisés :
- le CO2 est liquéfié et vendu
- les graines de chanvre sont valorisées sous forme d’huile ou de tourteau
- les fibres sont utilisées pour divers procédés industriels (textile, emballages…)
- la chaleur fatale, bien que de basse température (60°C), pourra également être valorisée à terme
Qairos Energies s’approvisionne en chanvre dans un rayon de 50 km autour du site de production et recherche des agriculteurs avec des surface minimum de 18 000 ha (3 rotations de 6 000 ha), afin de pouvoir travailler sur des volumes suffisants et d’intégrer facilement la culture du chanvre dans les rotations des agriculteurs. Le chanvre ne nécessite pas d’irrigation, ce qui le rend particulièrement intéressant dans le contexte de sècheresse et de pénurie d’eau à venir, ni de produits phytosanitaires.
Focus : du chanvre dans les voitures
L’équipementier automobile Forvia a développé un composite bas carbone à base de fibre de chanvre, baptisé NAFILean. Ce matériau, utilisé dans l’habitacle des voitures, remplace non seulement la fibre de verre traditionnelle mais permet aussi de réduire significativement les émissions de CO2 et le poids des véhicules.
La fibre de verre est remplacée par de la fibre de chanvre (20 % du composite) et le polypropylène vierge plastique est également remplacé par du plastique recyclé (80 %).
Ce matériau réduit ainsi de 87 % les émissions de CO2 par rapport à un composite classique, grâce à une production française de chanvre et à l’utilisation de plastique recyclé.
Depuis son intégration dans les premiers véhicules en 2017, près de 10 millions de véhicules (Peugeot, Renault, Citroën, Range Rover) sont équipés de ce matériau. Forvia prévoit d’équiper 15 millions de véhicules d’ici fin 2025.
Grâce au chanvre, Forvia décarbone l’habitacle de nos voitures | Les Echos
En pratique : le collège de Montévrain

Les logements de fonction du collège de Montévrain construit dans l’éco-quartier Les Roseaux ont bénéficié de l’utilisation du béton de chanvre pour la construction des parois (acteurs : Verdoia, charpentier Poulingues, entreprise Burin-Penet). Cette utilisation a permis à la fois de réduire le coût global mais aussi de raccourcir les délais de construction (traitement de 600 m² de béton de chanvre en seulement 20 jours).
En pratique : la Maison des enfants – La Ferté- Gaucher

Cet établissement communal livré en 2018 a été réalisé de manière durable et locale, à partir de bois et de chanvre. La construction du projet est en ossature bois tandis que le remplissage et l’isolant sont à base de fibre de chanvre. Le projet est porté par trois entreprises du territoire : Planète Chanvre, Enterprise Burin-Penet et Corcessin.
Le lin
Cette plante à fibres, cultivée depuis 10 000 ans et principalement destinée à la valorisation textile, connaît un regain d’intérêt ces dernières années avec l’exploitation de ses coproduits tels que l’anas de lin pour d’autres débouchés, notamment pour l’ameublement (panneaux de contreplaqués).
L’IDF cultive environ 3 000 hectares de lin fibre en moyenne par an, dont 2 500 en Seine-et-Marne, en particulier dans le bassin de Coulommiers avec l’usine de teillage de lin Devogèle à Chailly-en-Brie – 80 agriculteurs partenaires). Le marché est très porteur en Ile-de-France mais la production peine à suivre la demande.
Focus : Le soutien de l’Etat au développement de la filière lin
Depuis 2021, l’État a initié une politique d’accompagnement des filières naturelles, notamment le lin et le chanvre, dans le cadre des programmes France Relance et France 2030. Vingt-sept projets ont été soutenus, permettant de renforcer la chaîne de valeur du lin et du chanvre, de la culture à la transformation industrielle, tout en créant des emplois et en soutenant la transition écologique des secteurs concernés. La France, premier producteur mondial de lin et troisième producteur de chanvre, souhaite renforcer sa position d’acteur stratégique dans le développement des fibres naturelles.
Lors du Salon de l’Agriculture 2025, cinq nouveaux projets soutenus ont été dévoilés. Ces projets illustrent la diversité des applications des fibres naturelles dans des secteurs stratégiques tels que le textile, la construction et l’automobile.
Parmi les projets retenus, on retrouve les Établissements Devogèle et leur unité « Teillage de Brie 4.0 ». Ce projet vise à renforcer les capacités de teillage en Île-de-France (1400 ha actuellement contre 1800 ha ensuite). La nouvelle usine prévue à Amillis disposerait d’une ligne de production nouvelle génération et serait dimensionnée pour en accueillir une seconde à l’avenir.
Le miscanthus
Cette plante pérenne à rhizomes, implantée en France depuis 2009 avec la création de l’usine BES en Seine-et-Marne (La Brosse-Montceaux), présente plusieurs valorisations potentielles, au-delà de la valorisation énergétique, de la litière et du paillage horticole :
- Mélangé avec de la chaux ou du ciment, le miscanthus peut être utilisé pour faire des bétons allégés ou des enduits ;
- Seul, transformé, pour faire des blocs d’isolation, ou non transformé, en couverture de toit ;
- Valorisé en bioplastiques (privilégiée par rapport à une valorisation pour la construction).
L’Ile-de-France compte aujourd’hui 340 hectares de surface cultivée de miscanthus, dont 250 hectares en Seine-et-Marne, pour une production estimée à près de 1 500 tonnes par an. La société Polybiom en exploitait 150 tonnes pour produire des polymères au sein du Parc d’activités économiques des Renardières. Cependant, elle n’a pas réussi à trouver suffisamment de débouchés commerciaux et a rencontré des difficultés liées au dépôt de brevets, ce qui a conduit à sa fermeture définitive en janvier 2025.
La paille

Apparue aux Etats-Unis à la fin du 19ème siècle, l’utilisation de la paille dans la construction s’est imposée ces dernières années comme une solution de plus en plus adaptée aux objectifs de réglementation environnementale du secteur (RE 2020)
Généralement associée au bois, la paille en qualité d’isolant se met en œuvre classiquement dans une ossature bois avec panneaux de contreventement ou dans une charpente poteaux-poutres. En termes de surfaces construites, la préfabrication est la technique la plus utilisée, pour des bâtiments de toutes tailles. Isolés et fermés en atelier, les murs caissons sont ensuite levés en quelques jours sur le chantier.
Si la Seine-et-Marne n’est pas le département le plus dynamique (le nombre de projets de construction paille est particulièrement élevé dans la Drôme, en Loire-Atlantique et dans le département du Nord), elle dispose d’un fort potentiel de développement compte tenu de son gisement important de céréales à paille, cultures traditionnelles du bassin parisien, qui représentent 80% de la surface cultivée de la région, avec une production estimée entre 280 et 750 000 tonnes (source : Institut Paris Région).
La paille est généralement utilisée pour ses valeurs agronomiques (restitution au sol) ou d’élevage (litière), mais la valorisation matière pour la construction gagne du terrain, avec un potentiel de construction allant de 28 000 à 75 000 maisons en paille de 100 m² (étude Nomadéis 2017).
Le développement de la filière est soutenu par le Collect’IF Paille, association visant à promouvoir l’emploi de la paille dans la construction à l’échelle régionale.
En pratique : le projet du parc audiovisuel de Coulommiers

Dans le cadre de ce projet d’accueil d’un pôle spécialisé dans les productions cinématographiques (voir filière Audiovisuel), qui sera implanté sur 52 hectares de terrains sur la partie Nord-Ouest de l’aérodrome de Coulommiers-Voisins, l’opérateur TSF prévoit notamment la construction des studios en paille compressée.
Focus : L’Atlas des acteurs biosourcés et géosourcés d’Ekopolis
L’association Ekopolis, pôle de ressources francilien pour le bâtiment et l’aménagement durables, propose un atlas des acteurs biosourcés et géosourcés. Celui-ci s’appuie sur une cartographie en ligne destinée aux professionnels franciliens et ayant pour objectif de faciliter la prescription et la réalisation de travaux de construction ou de rénovation avec écomatériaux.
L’atlas recense non seulement les producteurs de matières premières et les fabricants mais aussi les distributeurs et les structures d’intérêt collectif/associations. Parmi les matériaux représentés on retrouve les biosourcés (bois, chanvre, paille, roseau, miscanthus, lin…), les géosourcés (terre et pierre) et les matériaux issus du réemploi.
Cette base étant destinée à évoluer, chaque nouvel acteur peut se faire référencer (ici).
Découvrir l’atlas : Atlas des acteurs biosourcés et géosourcés | Ekopolis
Focus : La Cité Descartes, technopôle de la construction durable
Crée en 1983 et pôle d’excellence du Grand Paris depuis 2012, la Cité Descartes tient une place importante dans la recherche sur la ville durable en France. Labellisée technopôle en 2023, ce campus situé à Champs-sur-Marne compte 600 entreprises (concentrant plus de 7 000 emplois), 18 500 étudiants et enseignants chercheurs ainsi qu’une cinquantaine de laboratoires de recherche.
Pôle de développement économique (elle comprend un incubateur, un FabLab et une pépinière d’entreprises), la Cité Descartes se positionne aussi comme lieu d’expérimentation de la smart city, grâce à des bâtiments novateurs tels que le Bienvenüe ou le Coriolis. La Cité Descartes a par ailleurs l’ambition de devenir un véritable quartier de ville : près de 500 000 m² de bâtiments mixtes (bureaux, commerces, habitations…) sont prévus d’ici à 2030 (données EpaMarne).
1er pôle de recherche et d’enseignement supérieur de l’Est parisien avec la présence de 25 % de la R&D française dédiée à la ville durable.
Une concentration d’expertises et de sites d’expérimentations permettant de développer et tester des solutions autour de la mobilité, l’écoconstruction, le numérique et de la smart city à échelle quasi réelle :
- premier pôle européen de la ville du futur (né de la fusion en 2018 de Cap Digital et Advancity)
- centres techniques (CSTB et FCBA)
- plateformes technologiques (salles blanches d’ESIEE Paris pour les micro-nanotechnologies, chambre climatique Sense-City pour reproduire et étudier des portions de territoires)
- Institut de la Transition Energétique de la ville Efficacity (qui a lancé en 2022 avec le Cerema le label « Ville durable et innovante », dont la CA Paris Vallée de la Marne est une des collectivités pilote).
Un pôle majeur de recherche académique :
- Université Gustave Eiffel (qui rassemble l’ex-UPE Marne-la-Vallée, le centre de recherche Iffstar et les écoles d’ingénieurs ESIEE Paris, EIVP, et l’école d’architectes Éav&t) spécialisée dans l’étude des villes et des processus d’urbanisation
- Ecole des Ponts ParisTech (formations en lien avec la transition écologique et énergétique)
Le Pôle accueille également le projet scientifique sur la ville de demain, I-SITE FUTURE, porté par l’Université Gustave Eiffel, qui se structure autour de trois défis : la ville économe en ressources naturelles et en énergie, la ville sûre et résiliente, la ville intelligente au service de demain.
Focus : La construction bois/biosourcés et les documents d’urbanisme
Dans le contexte actuel, les collectivités réfléchissent à construire les bâtiments de demain en cohérence avec les enjeux environnementaux et ceux de leur territoire. La construction « bas-carbone », et notamment l’utilisation de matériaux bois/biosourcés dans le bâtiment permettant de stocker le carbone atmosphérique sur de longues durées de vie, est au cœur des enjeux de transition écologique et de neutralité carbone. Le PLU(i), document d’urbanisme, apparait comme l’outil d’action pour la collectivité mais celui-ci est réglementé. Il ne peut ni imposer ni interdire l’usage de certains matériaux. Cependant, le LAB 2051 dans son rapport « Constructions bois/biosourcés et documents d’urbanismes » livre des leviers aux collectivités. En effet, il existe des outils de dérogations ou de bonus prévus dans la loi.
- Le PLU(i) peut restreindre indirectement le choix du bois en structure, en plancher ou en façade à cause de hauteurs maximums à ne pas dépasser ou de contraintes architecturales.
- Le PLU(i) peut également favoriser indirectement l’utilisation de bois et biosourcés dans le bâtiment. Cela devient possible lors de la rédaction des objectifs et du règlement du document, qui peut prévoir des zones où le bonus de constructibilité permet un dépassement de gabarit pouvant aller jusque 30 % dès lors que l’opération peut être qualifiée d’exemplaire au sens de l’article L. 151-28 du code de l’urbanisme, l’utilisation de matériaux bois/biosourcés dans le bâtiment étant un moyen pouvant être utilisé pour atteindre cette exemplarité. L’utilisation du bonus de constructibilité mentionné au 3° de l’article L. 151-28 du code de l’urbanisme est conditionnée au respect : soit d’une exemplarité environnementale, soit d’une exemplarité énergétique, soit à l’intégration de procédés de production d’énergies renouvelables. Pour bénéficier de ce bonus de constructibilité, il est donc nécessaire de prévoir une disposition spécifique dans le règlement du PLU(i). Si le règlement du PLU(i) ne le prévoit pas, alors ce bonus ne peut pas être sollicité.
Focus : Le démonstrateur biosourcé d’Ocquerre
Le centre de formation du BTP CFA Ile-de-France d’Ocquerre a inauguré en 2022 un démonstrateur des techniques de l’écoconstruction. Ce centre a été conçu par près de 300 jeunes en formation avec l’aide de Planète Chanvre. Il a pu obtenir des financements de la Région, du CCCA-BTP et de la Fédération Française du Bâtiment.
L’objectif de cette plateforme pédagogique est d’inscrire la formation des apprentis du secteur du BTP dans l’essor des filières vertes et des matériaux bio-sourcés de la construction, favorisant ainsi à terme le développement de l’innovation et de la mise en œuvre de la transition énergétique. Les professionnels sont également invités à venir y expérimenter de nouvelles méthodes.
Le démonstrateur est un véritable prototype de bâtiment innovant construit avec des produits écologiques, recyclables et durables : une ossature en bois avec une isolation combinant du chanvre projeté, des briques de chanvre, des enduits d’argile et de chaux-sable.
Il est aujourd’hui ouvert aux nouveaux apprentis pour leur formation mais aussi au grand public pour le sensibiliser à la construction bio et géosourcée.
Focus : Le hors-site, solution d’avenir pour la construction bas carbone
Parmi les leviers de décarbonation du secteur de la construction, le hors-site se positionne comme une solution intéressante.
Le procédé hors-site est défini comme « la conception et la réalisation d’un ouvrage à partir d’éléments préfabriqués qui font indissociablement corps avec les ouvrages de viabilité, de fondation, d’ossature, de clos et de couvert du bâtiment, et peuvent intégrer l’isolation et les réserves pour les réseaux divers, qui sont produits sur un site qui peut être soit une usine ou un atelier, soit une installation temporaire jouxtant le chantier, et qui sont assemblés, installés et mis en œuvre sur le chantier ». Fréquemment utilisé sous le terme off-site pour des éléments de construction (escaliers, modules de fenêtre), des modules 3D bâtimentaires sont aujourd’hui fabriqués en usine, transportés puis assemblés sur site. La Seine-et-Marne dispose d’un site de production de modulaires 3D, l’usine Vestack, située à Saint-Germain-Laval.
La construction hors-site présente de nombreux avantages :
- La construction bas carbone : les modulaires utilisent souvent des matériaux biosourcés, notamment du bois pour l’ossature des bâtiments. L’utilisation de ce type de matériaux ainsi que le processus de construction en usine émettent 3 fois moins de CO² qu’un chantier classique ;
- La qualité de travail des employés : l’usine offre des services et un environnement de travail plus qualitatif que les chantiers ;
- La rapidité : la réalisation des projets est 2 fois plus rapide qu’un projet classique ;
- Les déchets : la gestion des déchets est plus simple que sur un chantier et cela permet un tri plus complet ainsi qu’une réduction du nombre de bennes ;
- La réduction des nuisances des chantiers : ce mode de construction ne nécessitant que quelques jours de travaux évite aux riverains du chantier de subir une longue période de travaux et toutes les nuisances que cela peut engendrer (bruit, flux de camions etc.) ;
- La réduction du transport : les transports cumulés des employés et des matériaux pour une construction modulaire sont réduits de 50 % par rapport à une construction classique.
En pratique : La charte de la construction hors site de l’EPA Marne
Les établissements publics EpaMarne et EpaFrance se sont engagés en octobre 2023 pour la construction hors-site par la signature d’une « Charte pour le développement de la construction hors-site ».
Cette signature engage l’organisme à :
- Participer à la mise à jour du référentiel commun. Ce référentiel pose un vocabulaire ainsi qu’une méthodologie commune d’évaluation du hors-site dans les programmes d’immobiliers neufs. Il précise les engagements en termes de réduction de l’impact carbone de la construction, d’amélioration des conditions de relations des chantiers et de participation à l’émergence d’une filière d’excellence française.
- Etablir et actualiser une projection des programmes futurs avec leur part de construction hors-site
- Intégrer l’ensemble des acteurs en amont (architectes, bureaux d’étude, bureaux de contrôle) dans une gouvernance et un suivi adapté à la construction hors-site
- Accompagner la montée en compétence de l’écosystème du bâtiment aux métiers de la construction hors-site.
Consulter le référentiel de la construction hors-site
En pratique : l’hôtel EKLO à Serris

GA Smart Building et Ossabois ont réalisé un hôtel de 108 chambres alliant performance économique et ambition environnementale. Situé à côté de Disneyland, cet hôtel imaginé par l’agence d’architecture Patriarche a été conçu entièrement en hors-site (90 modules), ce qui a permis de répondre plus efficacement aux spécificités du cahier des charges du projet (plusieurs typologies d’hébergements, salle de réunion et cuisine partagée). Ossabois, filiale du groupe, a conçu entièrement les modules dans son usine des Vosges (salle de bain, luminaire, plomberie, bureau…). Ces modules ont ensuite été assemblés sur le chantier et raccordés aux réseaux, et les finitions tels que la décoration ou le bardage extérieur ont été réalisées sur site. L’ensemble du projet a duré 10 mois. Cette réalisation a notamment remporté le Grand Prix SIMI 2021 catégorie immobilier de services aux entreprises et aux personnes.
En projet : Be Fine

Située au cœur de l’écoquartier Woody à Melun, le plus grand projet immobilier de construction hors site bas carbone avec une filière intégrée locale d’Île-de-France est porté par le Crédit Agricole. Prévu pour 2025, « Be Fine » est composé de 94 logements répartis sur 3 immeubles de 4 étages et 14 maisons. Ce projet va être réalisé en circuit court grâce au partenariat avec l’entreprise WALL’UP Préfa (usine de panneau préfabriqué en béton de chanvre sur base ossature bois). Cet ensemble résidentiel aura des bénéfices environnementaux, énergétiques, sanitaires et de confort, et répondra aux enjeux de décarbonation des bâtiments (économie de 178 000 kg de CO2 pour la production).
Focus : Projections des disponibilités en bois et des stocks et flux de carbone du secteur forestier français
La Stratégie Nationale Bas-Carbone (2015), dont un troisième run est en cours de modélisation, affiche un objectif clair : définir des orientations pour atteindre la neutralité carbone en 2050. Pour ce faire, la forêt et le bois sont indispensables tant par leur contribution à la lutte contre le réchauffement climatique (séquestration de carbone dans les écosystèmes forestiers et dans les produits bois) que par l’évitement d’émissions de GES grâce à l’effet de substitution. Une étude menée par l’IGN et rendue publique en juin 2024 fournit des scénarios chiffrés d’appui aux politiques publiques. Les scénarios sont simulés à l’horizon 2050 voire 2080 en tenant compte des récoltes envisagées, des effets du changement climatique et des stratégies de renouvellement mises en place.
Les trajectoires simulées prennent en compte les effets du climat (3 scénarios avec un gradient de sévérité des impacts des sécheresses), les plans de renouvellement (2 scénarios de réussite et de rapidité de mise en place du milliard d’arbres du plan de renouvellement), la gestion des bois (6 scénarios sur l’offre de bois disponible jouant sur les prélèvements) et les effets de filière (récoltes différenciées pour le bois d’œuvre, le bois d’industrie ou le bois d’énergie). Les 36 combinaisons de l’amont forestier et les 20 combinaisons intégrant l’amont et l’aval permettent de dresser plusieurs objectifs :
- Une complémentarité amont-aval essentielle pour maximiser le bilan carbone forestier : un équilibre est nécessaire entre l’amont (puits de carbone) et l’aval (usages à longue durée de vie, réutilisation, réemploi). Il doit faire l’objet d’un changement de paradigme sociétal et politique : non plus augmenter les puits de carbone mais piloter les stocks de carbone.
- Une prise en compte des enjeux multiples de la forêt et du bois : les scénarios démontrent une imbrication des enjeux liés à la forêt (économiques, environnementaux, sociaux…).
- La nécessité d’une adaptation du secteur au changement climatique : l’adaptation, la prise en compte d’une culture du risque et les renouvellements par essences compatibles sont essentiels pour que le secteur continue de contribuer à la lutte contre le changement climatique.
En savoir plus : Projections des disponibilités en bois et des stocks et flux de carbone du secteur forestier français – Portail IGN – IGN
Focus : Les enjeux de la filière BTP
La filière BTP, durement touchée par la crise sanitaire de 2020 puis atteinte par la crise conjointe des matériaux et la hausse générale des prix et enfin par la baisse des commandes, doit aujourd’hui faire face à de nombreux défis impliquant des changements stratégiques et nécessaires à sa survie :
- L’emploi
- Problème de recrutement : 213 850 projets de recrutement ont été recensés par Pôle Emploi en 2024 (chiffre stable depuis 3 ans) dont 74 % sont jugés difficiles avec un déficit de candidats à l’embauche.
- Destruction d’emplois à venir : la crise du secteur pourrait entraîner des suppressions d’emplois, avec des estimations allant jusqu’à 135 000 destructions d’emplois d’ici 2025 (FFB).
- Problème d’attractivité : la nécessité de moderniser l’image des métiers du bâtiment auprès des jeunes et, notamment, de mettre en avant les évolutions des métiers (évolutions technologiques et des conditions de travail)
- Inadéquation des formations : la nécessité de créer de nouvelles formations en adéquation avec les nouveaux besoins (construction en matériaux biosourcés, isolation…).
- La crise des matériaux (hausse des prix puis pénurie des matériaux)
- Production de granulats et du béton prêts à l’emploi en baisse
- Risque de faillites : un soutien financier de la part des autorités est souhaité par les acteurs du bâtiment
- Changement de la provenance des matériaux : se tourner davantage vers des matériaux locaux et biosourcés et vers la récupération de matériaux (économie circulaire)
- La crise énergétique
- Coûts de l’énergie en hausse et guerre en Ukraine : fortes augmentations des matières premières notamment l’acier qui est fabriqué grâce à un procédé fortement énergivore
- La crise du logement
- Problème de la demande : les carnets de commande fléchissent avec un recul de 9.6 % des mises en chantier de logements au dernier trimestre 2024 en Ile-de-France et un recul de 12% des permis de construire en 2024
- Une menace pour l’emploi : 150 000 emplois supprimés à horizon mi-2025 d’après la FFB
- Des aides financières afin d’accompagner les entreprise : la FFB milite pour le redéploiement du prêt à taux zéro pour limiter la crise
- La construction durable
- La transition opérée par la RE2020, applicable depuis le 1er janvier 2022 : les bâtiments neufs ne devront plus seulement être à Basse Consommation (BBC) mais être à énergie positive (BEPOS), c’est-à-dire produire plus d’énergie (chaleur, électricité…) qu’ils n’en consomment. Pour répondre à ces exigences, les professionnels devront veiller à choisir des matériaux faibles en carbone (ex. matériaux biosourcés), ce qui n’exclut pas le béton mais obligera à revoir le type de matériau (ex. substitution des ciments par des laitiers, ou du calcaire) et le process de fabrication des bâtiments pour respecter les seuils réglementaires, qui s’imposeront progressivement selon le type de construction.
- Le rôle majeur du bois : moins exposé à la volatilité des coûts de l’énergie et ne représentant que 10 % de la construction française à ce jour, le bois doit occuper une place importante.
- Le développement de formations qualifiées pour l’adaptation des métiers : une panoplie de nouveaux métiers va émerger (BIM manager, conseiller en rénovation énergétique/écoconstruction, ingénieur d’études en efficacité énergétique du bâtiment, économiste de la construction, artisan de la rénovation énergétique…) nécessitant donc une variété de formations adaptées.
Focus : Le réemploi

Le réemploi est défini par le code de l’environnement comme « toute opération par laquelle des substances, matières ou produits qui ne sont pas des déchets sont utilisés de nouveau pour un usage identique à celui pour lequel ils avaient été conçus. Par exemple : une cloison mobile est démontée, reconditionnée et réemployée dans sa même fonction dans le même ouvrage rénové ou dans un autre ouvrage ». Il s’inscrit donc dans la décarbonation du secteur du BTP tout en préservant des ressources naturelles et en diminuant les déchets issus du secteur.
Aujourd’hui, le secteur du bâtiment représente environ 19 % de la production de déchets du BTP (46 millions de tonnes par an) selon la FFB. Le réemploi de matériaux, notamment dans les processus de réhabilitation et déconstruction, pourrait permettre de diminuer le volume de déchets.
La loi AGEC (Antigaspillage pour une économie circulaire) a acté quatre dispositions importantes pour le secteur :
- Une filière responsabilité élargie du producteur pour les déchets du bâtiment (REP PMCB) dont le cahier des charges des éco-organismes prévoit d’atteindre 4% de matériaux réemployés en 2027 et 5% en 2028 ;
- Un diagnostic déchets avant démolition et réhabilitation plus ambitieux et intégrant la dimension réemploi (diagnostic PEMD) ;
- La mise en place d’objectifs de réemploi dans les achats des collectivités
- La sortie du statut de déchets pour les matériaux à destination du réemploi
De même, la RE2020 encourage l’utilisation de matériaux et produits de réemploi dans les bâtiments neufs en considération leurs impacts comme nuls dans les calculs ACV (analyse de cycle de vie) des bâtiments.
Pour répondre à la réglementation et face à la hausse du coût des matières premières, les acteurs du secteur se mobilisent fortement. Un réseau national a été créé et les principaux groupes du BTP s’emparent du sujet tels que Bouygues Construction et sa filiale Cynéo ou encore le groupe Colas et sa filiale Premys.
Des plateformes comme Yprema sont nécessaires pour démocratiser le réemploi. En effet, cette plateforme de transformation des matériaux de déconstruction donne une nouvelle vie à ces matériaux. L’objectif des plateformes seine-et-marnaises (Emerainville, Dammartin-en-Goële, Lagny-sur-Marne) est de valoriser, recycler et livrer les matériaux finis et renouvelés aux entreprises de travaux publics.
Focus : De l’incubation à l’implantation sur le territoire
Développées au sein de l’incubateur Descartes (Champs-sur-Marne), les entreprises Vestack et Urban Canopee se sont installées récemment en Seine-et-Marne.
Vestack est une entreprise spécialisée dans la conception et la construction de bâtiments modulaires bas-carbone et implantée sur le territoire seine-et-marnais (assemblage à Saint-Germain-Laval). Les bâtis sont réalisés avec des matériaux biosourcés (ossature en bois), préassemblés hors-site et construits sous forme modulaire. Les modules Vestack ont un score de circularité estimé à 71%, soit près des trois-quarts des matériaux utilisés sont recyclés ou recyclables. Vestack intervient sur des secteurs variés : résidentiel collectif, lotissements, scolaire ou encore tertiaire. L’entreprise a été primée par BPI France parmi les startups françaises actrices de la décarbonation, catégorie « Production industrielle : processus et outils de production ».
Urban Canopée est une entreprise qui propose des solutions pour le rafraîchissement des villes par le végétal. La végétalisation des villes est importante pour lutter contre les îlots de chaleurs, pour gérer le cycle de l’eau, pour la biodiversité et pour le cadre de vie. Urban Canopée a ainsi décidé de créer des corolles sur lesquelles des plantes grimpantes poussent, créant alors un écosystème de verdures au cœur des espaces artificialisés. Aujourd’hui, l’entreprise fabrique et commercialise ces systèmes dans 7 pays et 102 villes et a ouvert sa première unité à Vaires-sur-Marne.
Focus : Les PNR et le métabolisme territorial
L’étude menée par L’Institut Paris Region en septembre 2024 analyse le métabolisme des Parcs Naturels Régionaux (PNR) franciliens, dont le Parc Naturel Régional du Gâtinais Français, dans le cadre de la Stratégie régionale d’économie circulaire (SREC). L’objectif est d’évaluer la circulation des ressources dans ces parcs et d’identifier des opportunités pour renforcer l’économie circulaire.
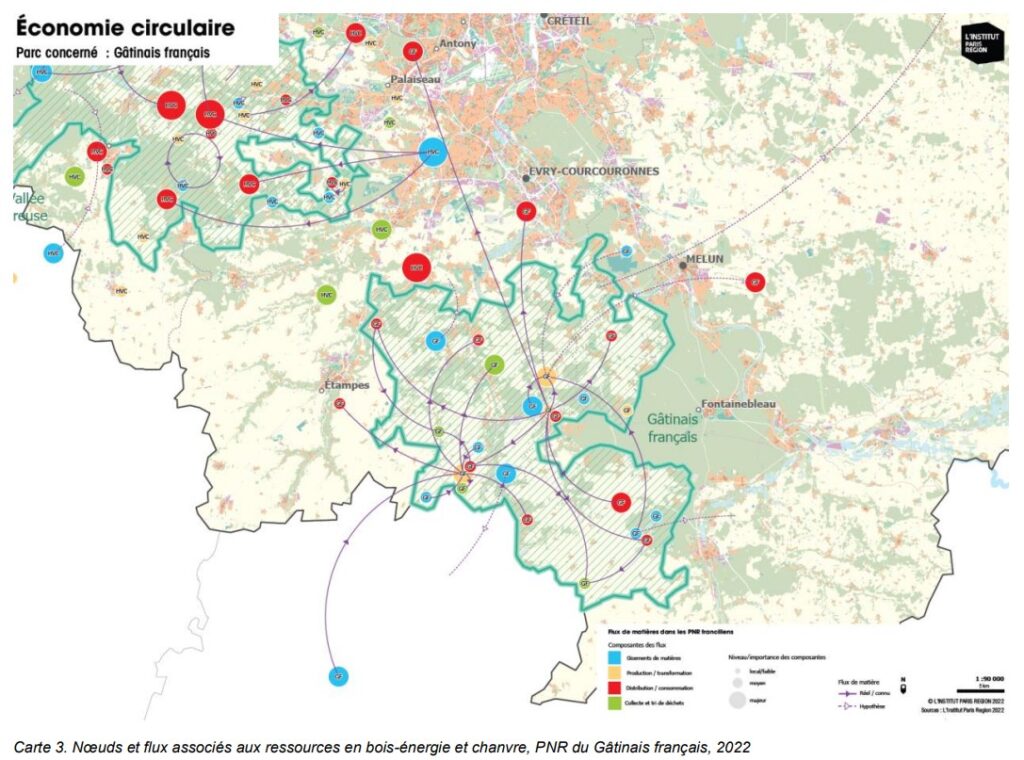
Le Parc Naturel Régional du Gâtinais Français a identifié ses ressources stratégiques ainsi que leurs chaines de valeur :
- Le bois : celui-ci est majoritairement issu des forêts publiques et principalement utilisé comme bois-énergie (Gâtinais Bois Energie). Sa transformation est réalisée grâce aux différentes unités de production de granulats du territoire. Quant aux cendres des chaufferies, celles-ci sont valorisées localement. Le principal enjeu de la filière est le morcellement forestier et la forêt privée (80% de la surface forestière est privée).
- Le chanvre : ce dernier est cultivé à l’ouest du PNR par Gâtichanvre, sur une surface de 900 hectares. Le chanvre est principalement destiné au secteur de la construction (béton de chanvre et isolant chanvre), et les résidus sont valorisés dans l’agriculture ou les cosmétiques. Cependant cette valorisation n’est pas locale et constitue le principal défi de structuration de la filière.
- La paille : le PNR est recouvert par de nombreuses, dont la paille est récoltée pour l’enrichissement des sols et le secteur de la construction. Néanmoins, la valorisation matière de la paille est encore peu présente localement et nécessite des investissements notamment en matériel agricole afin de se développer. La valorisation énergétique est de son côté d’ores et déjà en développement grâce à la méthanisation.
La conclusion de cette étude est que le Parc Naturel Régional du Gâtinais Français dispose de ressources abondantes et d’infrastructures de transformation, mais que des défis subsistent en termes de structuration des filières et de valorisation des déchets. L’étude appelle à des actions concertées pour renforcer l’économie circulaire dans le parc tout en mettant en avant des écosystèmes préexistants (engagement chanvre et bois énergie).
Parcs naturels régionaux et économie circulaire – Institut Paris Region
Focus : Un futur lycée orienté vers les métiers de la construction durable
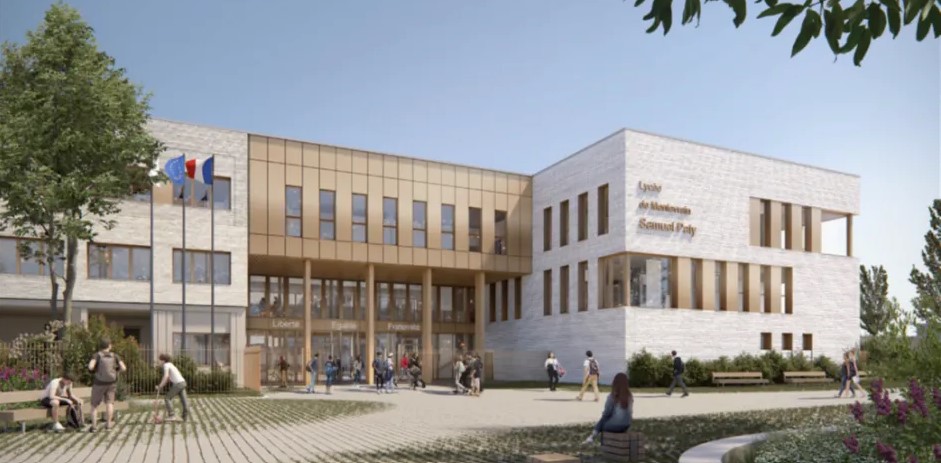
Le futur lycée Samuel Paty de Montévrain, situé dans l’écoquartier des Roseaux, a été annoncé en décembre 2024. Sa spécialité a été soigneusement choisie pour s’intégrer à l’écosystème local notamment en raison de sa proximité avec l’Université Gustave Eiffel et de l’économie locale. Le lycée proposera un parcours en première et terminale Sciences et Technologies de l’Industrie et du Développement Durable (STI2D), ainsi qu’un BTS en Management Économique de la Construction, permettant ainsi une continuité dans la formation des élèves. Ces choix pédagogiques confèrent une identité forte à l’établissement, en lien avec les aspirations des acteurs locaux. Le lycée aura une capacité d’accueil de 1 000 élèves, qui pourront s’orienter vers les métiers de la construction.
Le permis de construire ayant été déposé en janvier 2025, le calendrier prévoit une ouverture du lycée à la rentrée 2027.
Présentation du futur lycée neuf de Montévrain (77), Samuel Paty. | Région Île-de-France
Evènements

Forum international Bois Construction
26 au 28 février 2025
Paris Grand Palais
+ de 250 exposants
+ de 350 conférenciers

Concours Canopée Challenge
Entretien avec les projets franciliens sélectionnés le 24 mars à Paris (L’académie du Climat) puis remise des prix le 11 mai 2024 dans les locaux de la BPI à Paris.
Concours international à destination de tous les projets innovants de la filière forêt-bois, porté par Forinvest Business Angels, l’Ecole Supérieure du Bois, Fibois France et Xylofutur.
Forum des éco-entreprises
Jeudi 3 avril 25
Ministère de l’Economie
Découvrir les meilleures innovations pour la transition écologique et énergétique
500 exposants
Partenariats ou coopération en cours
FIBois Ile-de-France est une association regroupant les professionnels de la forêt et du bois de la Région, dont les objectifs sont de fédérer et d’animer l’écosystème, de développer la filière industrielle ainsi que l’innovation et l’attractivité des métiers autour du bois. Le Département a adhéré au réseau FIBois Île-de-France en 2023, au titre de sa politique forestière. Cette coopération permet d’accroitre la visibilité du Département dans l’écosystème forestier mais aussi d’aider à la dynamisation et à la structuration de la filière forêt-bois.
Le Centre National de la propriété forestière (CNPF), sous tutelle du ministère de l’Agriculture et de l’Alimentation, a pour objectif d’orienter la gestion des forêts privées, de conseiller et de former les propriétaires ainsi que de regrouper les propriétés privées afin d’éviter le morcellement forestier. Avec l’adoption d’une convention en 2023, le Département s’engage à soutenir les actions de ce réseau via un accompagnement technique et l’intégration de bois dans la construction de nouveaux bâtiments de la collectivité.
Dispositifs de financements
nationaux ou régionaux

Vous avez des questions ? Contactez-nous
Vous portez un projet d’implantation en lien avec la filière construction et ville durable ? N’hésitez pas à consulter Seine-et-Marne Invest, la plateforme de référencement du foncier et immobilier d’entreprise en Seine-et-Marne, ou à nous contacter directement.